
ACI Worldwide nâng dự báo lợi nhuận dù doanh thu quý giảm 12%
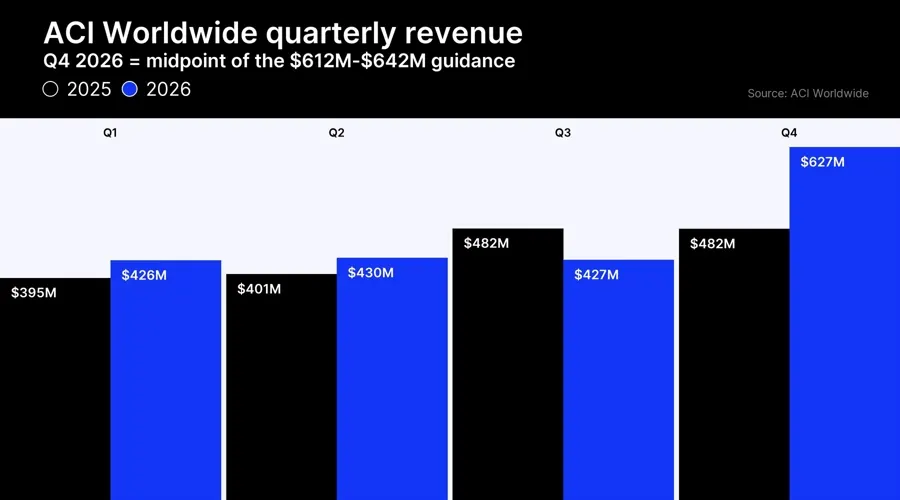
ACI Worldwide công bố doanh thu quý III giảm 12% so với cùng kỳ năm ngoái, chỉ còn 427 triệu USD, nhưng đồng thời nâng dự báo EBITDA điều chỉnh cho năm 2026 lên mức 550‑565 triệu USD. Công ty dự kiến doanh thu quý IV sẽ tăng mạnh 27‑33% và tập trung chuyển khách hàng sang nền tảng thanh toán đám mây Connetic.
Doanh thu quý III giảm 12% nhưng vẫn đạt dự báo
Doanh thu của ACI Worldwide trong quý III năm 2025 giảm 12% so với năm 2024, xuống còn 427 triệu USD, chủ yếu do thời điểm gia hạn giấy phép phần mềm rơi vào cuối năm. Mặc dù doanh thu giảm, nhưng mức doanh thu vẫn nằm trong khung dự báo nội bộ của công ty (417‑427 triệu USD). Lợi nhuận EBITDA điều chỉnh đạt 97,5 triệu USD, vượt mục tiêu 90‑95 triệu USD, dù giảm 43% so với cùng kỳ năm trước.
Giảm mạnh doanh thu từ giấy phép
Doanh thu từ giấy phép, là khoản chịu ảnh hưởng lớn nhất của việc gia hạn, giảm 41% xuống 94,8 triệu USD so với 162 triệu USD năm trước. Điều này phản ánh xu hướng khách hàng chuyển sang mô hình thuê bao đám mây.
Dự báo EBITDA 2026 và triển vọng quý IV
ACI Worldwide đã nâng dự báo EBITDA điều chỉnh cho năm 2026 lên 550‑565 triệu USD, tăng so với dự báo trước (545‑560 triệu USD). Dự báo này dựa vào kỳ vọng doanh thu quý IV tăng 27‑33% so với 481,6 triệu USD năm trước, đạt mức 612‑642 triệu USD.
Chuyển đổi sang nền tảng Connetic
Công ty đang đẩy mạnh chuyển khách hàng sang Connetic, nền tảng thanh toán đám mây mới. Trong quý III, khách hàng đầu tiên đã triển khai thành công, và hai khách hàng khác đang ký hợp đồng. ACI cũng mua lại công ty phát triển chuyển đổi thẻ Cranium Ventures để mở rộng tính năng thẻ trên Connetic.
Thử nghiệm thanh toán bằng stablecoin USDC
Vào ngày 27/10, ACI hợp tác với Circle thử nghiệm thanh toán bằng stablecoin USDC qua Connetic tại Colombia, mở ra khả năng tích hợp tiền kỹ thuật số trong hệ thống thanh toán thời gian thực.
Nhận định cho nhà đầu tư Việt Nam: Mặc dù doanh thu quý III giảm, ACI Worldwide cho thấy khả năng phục hồi mạnh mẽ nhờ dự báo EBITDA tăng và chiến lược chuyển đổi sang nền tảng đám mây. Đối với nhà đầu tư Việt Nam, đây là cơ hội cân nhắc đầu tư vào cổ phiếu công ty, đặc biệt nếu kỳ vọng lợi nhuận tăng trưởng trong năm 2026 và khả năng mở rộng thị trường châu Á‑Thái Bình Dương. Tuy nhiên, cần lưu ý rủi ro liên quan đến thời gian gia hạn giấy phép và biến động thị trường công nghệ thanh toán toàn cầu.