
Berkshire Hathaway: Vì sao Warren Buffett chỉ trả cổ tức 1 lần?
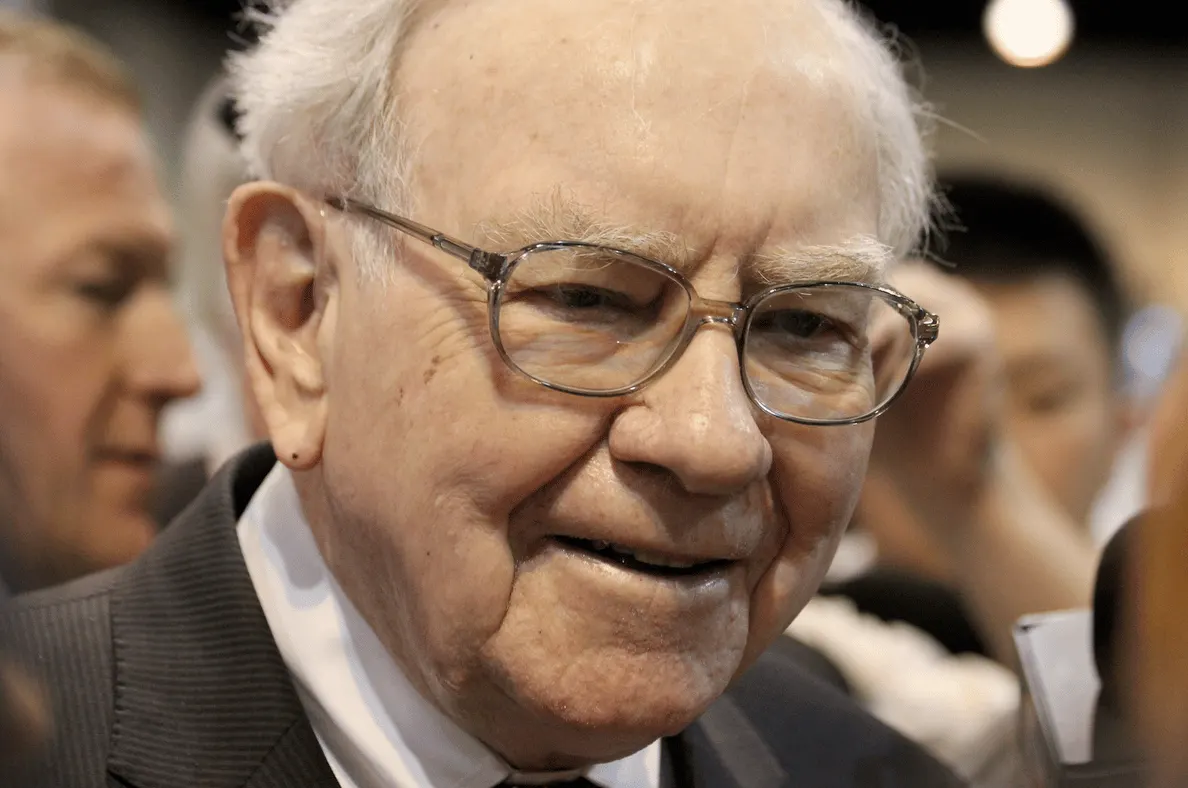
Dưới sự dẫn dắt của Warren Buffett từ năm 1965, Berkshire Hathaway đã trở thành một biểu tượng của sự tăng trưởng với mức lợi nhuận trung bình hàng năm đạt 19,9%. Tuy nhiên, một sự thật gây ngạc nhiên là trong suốt 60 năm qua, tập đoàn này chỉ chi trả cổ tức duy nhất một lần vào năm 1967 với mức 0,10 USD/cổ phiếu. Thay vì chia tiền mặt, Berkshire tập trung vào việc tái đầu tư lợi nhuận để tạo ra giá trị thặng dư lớn hơn cho các nhà đầu tư.
Triết lý đằng sau việc nói không với cổ tức
Sự miễn cưỡng của Berkshire Hathaway trong việc trả cổ tức là chìa khóa dẫn đến thành công vang dội của tập đoàn. Theo triết lý của Buffett, việc giữ lại lợi nhuận chỉ có ý nghĩa nếu mỗi đô la giữ lại có khả năng tạo ra ít nhất một đô la giá trị thị trường cho cổ đông. Thay vì phân phối tiền mặt và để cổ đông tự tái đầu tư (thường phải chịu thuế), Berkshire sử dụng nguồn vốn đó để thâu tóm các doanh nghiệp tiềm năng và mua cổ phiếu của các công ty hàng đầu.
Kỷ nguyên Greg Abel: Duy trì di sản của Buffett
Khi Greg Abel chính thức tiếp quản vị trí CEO, nhiều người đặt câu hỏi liệu chính sách phân bổ vốn có thay đổi. Tuy nhiên, Abel đã khẳng định trong thư gửi cổ đông rằng Berkshire sẽ tiếp tục duy trì cách tiếp cận cũ. Ông nhấn mạnh: "Chúng tôi sẽ không trả cổ tức chừng nào mỗi đô la lợi nhuận giữ lại vẫn có khả năng tạo ra nhiều hơn một đô la giá trị thị trường".
Những bước đi chiến lược trong năm 2024
Thực tế đã chứng minh Abel đang đi đúng lộ trình của người tiền nhiệm. Trong năm nay, Berkshire đã hoàn tất thương vụ thâu tóm công ty xây dựng nhà Taylor Morrison trị giá 8,5 tỷ USD. Đồng thời, tập đoàn cũng gia tăng đáng kể tỷ trọng nắm giữ tại Alphabet (công ty mẹ của Google). Chỉ riêng trong quý 2, Berkshire đã tăng vị thế thêm 17 tỷ USD, trong đó có 10 tỷ USD thông qua phát hành riêng lẻ cổ phiếu Alphabet mới.
Nhận định cho nhà đầu tư Việt Nam
Tại thị trường chứng khoán Việt Nam, tâm lý nhà đầu tư thường ưa chuộng các doanh nghiệp trả cổ tức tiền mặt đều đặn như một kênh thu nhập thụ động an toàn. Tuy nhiên, câu chuyện của Berkshire Hathaway mang đến một góc nhìn khác: Một doanh nghiệp không trả cổ tức không hẳn là dấu hiệu tiêu cực. Nếu ban lãnh đạo chứng minh được khả năng sử dụng vốn hiệu quả (ROE cao) và tái đầu tư vào các mảng kinh doanh có biên lợi nhuận tốt, việc giữ lại lợi nhuận sẽ giúp giá trị cổ phiếu tăng trưởng vượt bậc trong dài hạn. Nhà đầu tư Việt nên xem xét kỹ năng lực phân bổ vốn của ban lãnh đạo trước khi đánh giá một cổ phiếu chỉ dựa trên tỷ lệ cổ tức.