
Dự báo CPI Mỹ tháng 10: Không có chỉ số hàng năm do đình công 43 ngày
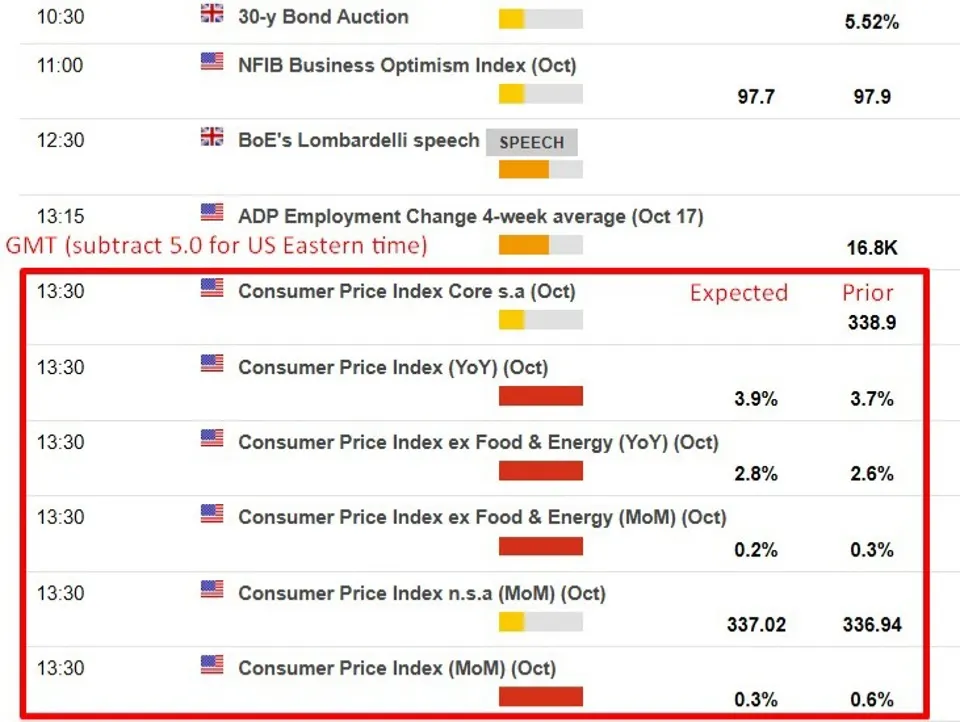
Tóm tắt: CPI Mỹ tháng 10 dự kiến tăng chậm hơn so với tháng 9, với CPI tiêu đề lên khoảng 0,3% và CPI lõi tăng 0,2‑0,3%/tháng. Do đình công chính phủ kéo dài 43 ngày năm ngoái, BLS không công bố chỉ số hàng năm, khiến nhà đầu tư phải dựa vào ước tính. Kết quả này sẽ ảnh hưởng tới quyết định lãi suất của Fed, lợi suất trái phiếu, đồng USD và cổ phiếu công nghệ.
Dự báo CPI tháng 10 và bối cảnh không có chỉ số hàng năm
Dự báo CPI tiêu đề và CPI lõi
Theo dự báo, CPI tiêu đề sẽ tăng 0,3% so với tháng trước, trong khi CPI lõi (loại trừ thực phẩm và năng lượng) dự kiến tăng 0,2%‑0,3%. Đây là mức chậm lại so với mức tăng 0,6% và 0,3% của tháng 9.
Nguyên nhân giảm tốc độ tăng
Giá xăng trong tháng 10 giảm đáng kể, giảm áp lực lên CPI tiêu đề. Ngoài ra, chi phí vận chuyển, thuế nhập khẩu và giá vé máy bay có xu hướng tăng, nhưng được bù đắp phần nào bởi mức thuê nhà giảm.
Hệ quả đối với chính sách Fed và thị trường tài chính
Rủi ro tăng lãi suất nếu CPI lõi cao
Nếu CPI lõi đạt mức 0,3%, Fed có thể duy trì quan điểm thắt chặt tiền tệ cho kỳ họp tháng 12, đẩy lợi suất trái phiếu Kho bạc Mỹ lên và làm đồng USD mạnh hơn.
Cơ hội cho cổ phiếu và đồng USD
Ngược lại, CPI lõi ở mức 0,2% hoặc thấp hơn sẽ hỗ trợ khả năng tạm dừng tăng lãi suất, giúp cổ phiếu, đặc biệt là các cổ phiếu công nghệ, tiếp tục hồi phục sau đợt bán tháo tuần trước, đồng thời giảm áp lực lên đồng USD.
Nhận định cho nhà đầu tư Việt Nam: Trong bối cảnh không có dữ liệu lạm phát hàng năm, nhà đầu tư nên tập trung vào các chỉ số tháng và các yếu tố cơ bản như giá năng lượng. Nếu CPI lõi duy trì mức thấp, có thể kỳ vọng Fed sẽ tạm dừng tăng lãi suất, tạo môi trường thuận lợi cho các danh mục cổ phiếu công nghệ và giảm áp lực lên đồng USD. Ngược lại, nếu CPI lõi cao hơn dự báo, hãy chuẩn bị cho việc tăng lợi suất trái phiếu và biến động mạnh hơn trên thị trường ngoại hối. Đa dạng hoá danh mục, cân nhắc tăng tỷ trọng tài sản nội địa và các quỹ ETF liên quan đến lãi suất để giảm rủi ro.