P&G vượt kỳ vọng lợi nhuận, doanh thu tăng nhờ sản phẩm giặt tẩy và gia dụng
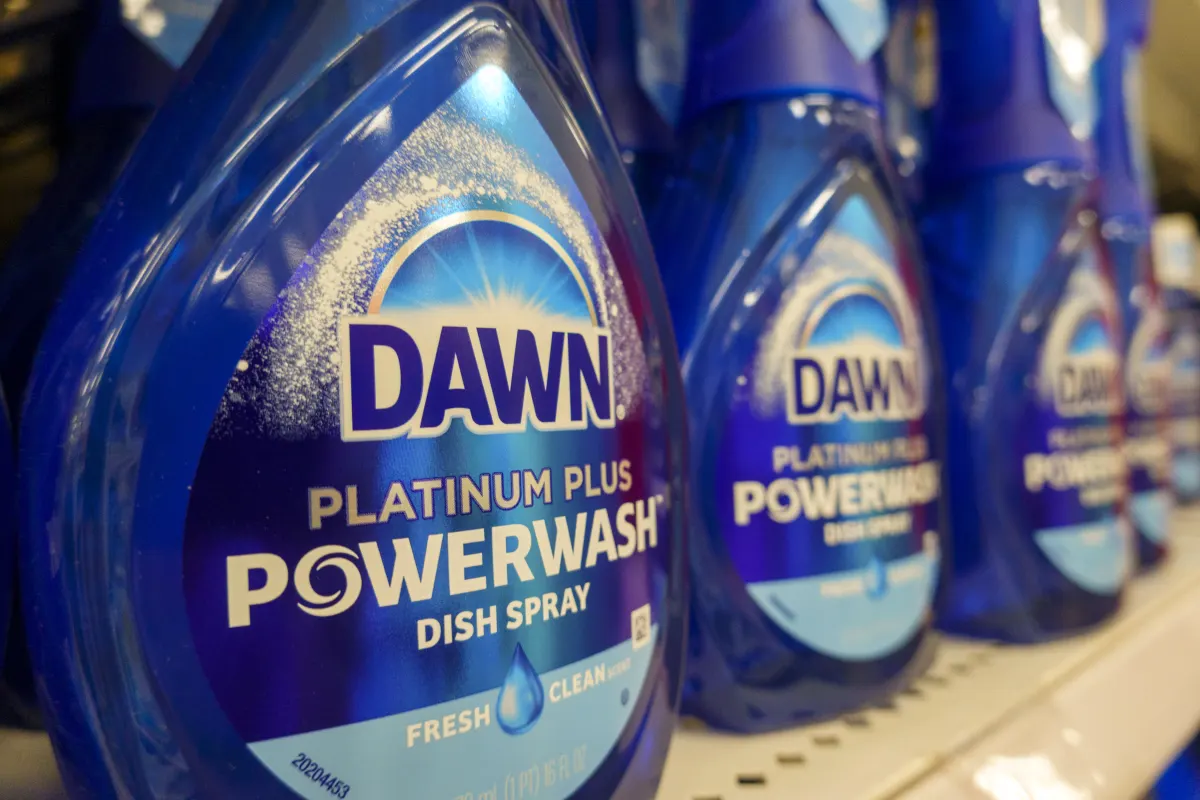
Procter & Gamble (P&G) công bố kết quả kinh doanh quý vượt kỳ vọng
Procter & Gamble (P&G) vừa công bố báo cáo tài chính quý đầu tiên của năm tài chính, cho thấy lợi nhuận và doanh thu đều vượt qua dự báo của các nhà phân tích. Sự tăng trưởng này chủ yếu được thúc đẩy bởi nhu cầu ngày càng tăng đối với các sản phẩm nước giặt tẩy và chăm sóc gia đình của công ty. Cổ phiếu P&G đã tăng hơn 2% trong giao dịch trước giờ mở cửa thị trường.
Kết quả kinh doanh chi tiết của P&G
Trong quý đầu tiên của năm tài chính, P&G báo cáo lợi nhuận ròng đạt 4,73 tỷ USD, tương đương 1,97 USD/cổ phiếu, giảm nhẹ so với 4,75 tỷ USD (1,95 USD/cổ phiếu) của cùng kỳ năm trước. Tuy nhiên, loại trừ các chi phí tái cấu trúc và các khoản mục khác, công ty ghi nhận lợi nhuận điều chỉnh đạt 2 USD/cổ phiếu.
Đáng chú ý, P&G đã ghi nhận mức tăng trưởng khối lượng bán hàng (volume growth) ấn tượng 2,4%, một khởi đầu mạnh mẽ cho năm tài chính mới. Điều này cho thấy sự phục hồi của nhu cầu tiêu dùng đối với các sản phẩm thiết yếu của P&G, bất chấp bối cảnh kinh tế có nhiều biến động.
Phân tích các ngành hàng và chiến lược của P&G
Ngành hàng Fabric and Home Care (giặt tẩy và chăm sóc gia đình), bao gồm các thương hiệu nổi tiếng như Tide và Febreze, tiếp tục là động lực tăng trưởng chính, với khối lượng bán hàng tăng tới 4,3%. Ngành hàng Baby, Feminine and Family Care (chăm sóc em bé, phụ nữ và gia đình) và mảng Beauty (làm đẹp) cũng ghi nhận mức tăng trưởng khối lượng hơn 2%.
Tuy nhiên, ngành hàng Grooming (chăm sóc cá nhân, dao cạo) có sự sụt giảm nhẹ về khối lượng (-0,4%), bao gồm các thương hiệu như Gillette và Venus. Mảng Health Care (chăm sóc sức khỏe) là ngành hàng yếu nhất trong quý này, với khối lượng giảm 2,9% do nhu cầu đối với các sản phẩm chăm sóc răng miệng (như kem đánh răng Crest) và các sản phẩm chăm sóc sức khỏe cá nhân (như Pepto-Bismol) giảm.
Giám đốc tài chính Andre Schulten cho biết P&G vẫn đang chứng kiến sự phân hóa trong nền kinh tế. Người tiêu dùng có thu nhập cao sẵn sàng chi tiêu cho các sản phẩm mới cao cấp, trong khi người tiêu dùng có thu nhập thấp đang cố gắng tối ưu hóa ngân sách cho các thương hiệu quen thuộc như Tide và Pampers. P&G đã áp dụng các chiến lược như giá khuyến mãi, kích cỡ bao bì mới và đổi mới sản phẩm để đáp ứng nhu cầu đa dạng này.
Triển vọng và dự báo cho nhà đầu tư Việt Nam
P&G dự kiến sẽ tiếp tục đối mặt với những thách thức về địa chính trị và kinh tế, nhưng vẫn đang đi đúng hướng để đạt được mục tiêu đề ra. Công ty đã nâng dự báo tăng trưởng doanh số tổng thể (all-in sales growth) cho năm tài chính 2027 lên khoảng 2% đến 4%, so với mức dự báo trước đó là 1% đến 3%. Sự điều chỉnh này bao gồm cả tác động từ việc P&G mua lại thương hiệu thực phẩm bổ sung Thorne.
Đối với các nhà đầu tư Việt Nam, kết quả kinh doanh tích cực của P&G cho thấy sức bật của các tập đoàn hàng tiêu dùng lớn, ngay cả trong bối cảnh kinh tế toàn cầu còn nhiều bất ổn. Sự tập trung vào các sản phẩm thiết yếu và khả năng thích ứng với các phân khúc khách hàng khác nhau là những yếu tố quan trọng giúp P&G duy trì đà tăng trưởng. Các nhà đầu tư có thể xem xét P&G như một lựa chọn đầu tư ổn định, đặc biệt là trong dài hạn, khi công ty tiếp tục khẳng định vị thế dẫn đầu trên thị trường hàng tiêu dùng toàn cầu.