Chuyển đổi năng lượng 2035: Khó khăn về khoáng sản chiến lược
Tổng quan về tình hình thiếu hụt khoáng sản trong chuyển đổi năng lượng
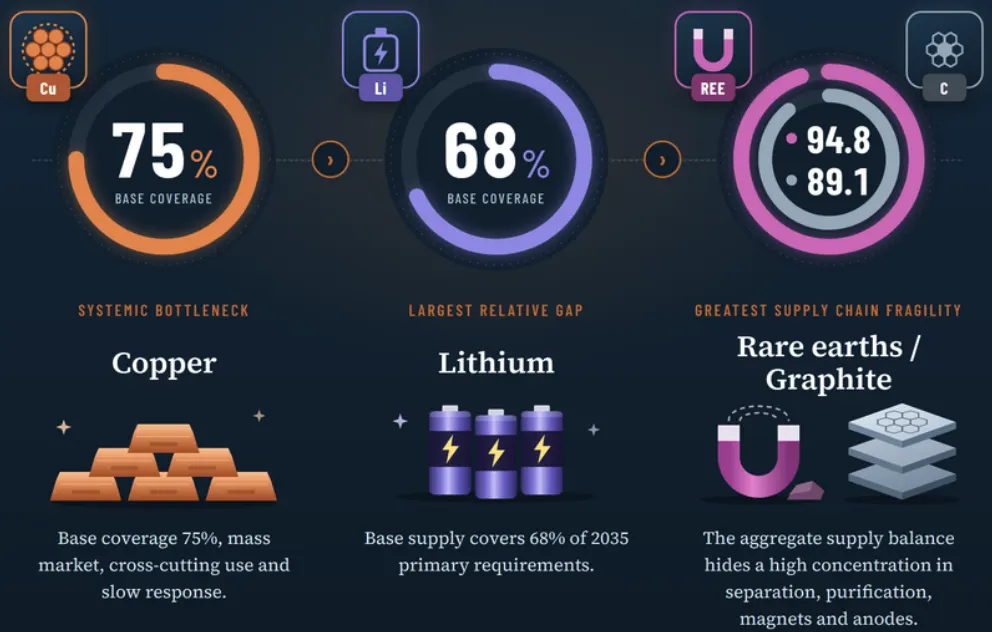
GEM Mining Consulting dự báo đến năm 2035, nguồn cung dự kiến chỉ đáp ứng 68 % nhu cầu lithium, 74 % cobalt và 75 % đồng. Ngược lại, graphite và rare‑earth có dự báo cung vượt nhu cầu, nhưng vẫn chịu rủi ro cao do khả năng chế biến tập trung ở Trung Quốc.
Chỉ số khan hiếm và độ mong manh chuỗi cung ứng
GEM đưa ra hai chỉ số mới:
Volume Scarcity Index (VSI)
Đánh giá khoảng cách giữa cung và nhu cầu thực tế. Lithium đạt 80/100 – là khoáng sản có mức khan hiếm cao nhất, tiếp đến cobalt (65) và đồng (62).
Supply Chain Fragility Index (SCFI)
Đánh giá rủi ro chuỗi cung ứng dựa trên tập trung xử lý, phụ thuộc công nghệ và rủi ro địa lý. Magnet rare‑earth ghi 95/100, graphite cấp pin 89/100, trong khi đồng chỉ 36/100.
Chiến lược ưu tiên theo từng loại khoáng sản
• Lithium, cobalt, đồng: Tập trung đưa các mỏ mới vào sản xuất đáng tin cậy, giảm thiểu trì hoãn cấp phép và tài chính.
• Graphite và rare‑earth: Đa dạng hoá khả năng chế biến và tinh luyện ngoài Trung Quốc và Indonesia, giảm phụ thuộc vào một vài quốc gia.
Khuyến nghị cho nhà đầu tư Việt Nam
Đối với nhà đầu tư Việt Nam, nên cân nhắc:
- Đầu tư vào dự án khai thác lithium và cobalt tại các khu vực có môi trường pháp lý ổn định, như Chile, Australia.
- Hỗ trợ phát triển nhà máy chế biến graphite và rare‑earth trong nước hoặc ở các quốc gia Đông Nam Á để giảm rủi ro chuỗi cung ứng.
- Theo dõi chặt chẽ các chỉ số VSI và SCFI của GEM để đánh giá thời điểm vào/ra thị trường.
Việc đa dạng hoá nguồn cung và chuỗi giá trị sẽ giúp Việt Nam giảm phụ thuộc vào nguồn cung tập trung, đồng thời khai thác cơ hội tăng trưởng trong lĩnh vực pin và công nghệ xanh.