
Costco báo lãi vượt kỳ vọng, hạ mục tiêu về 1.050 USD
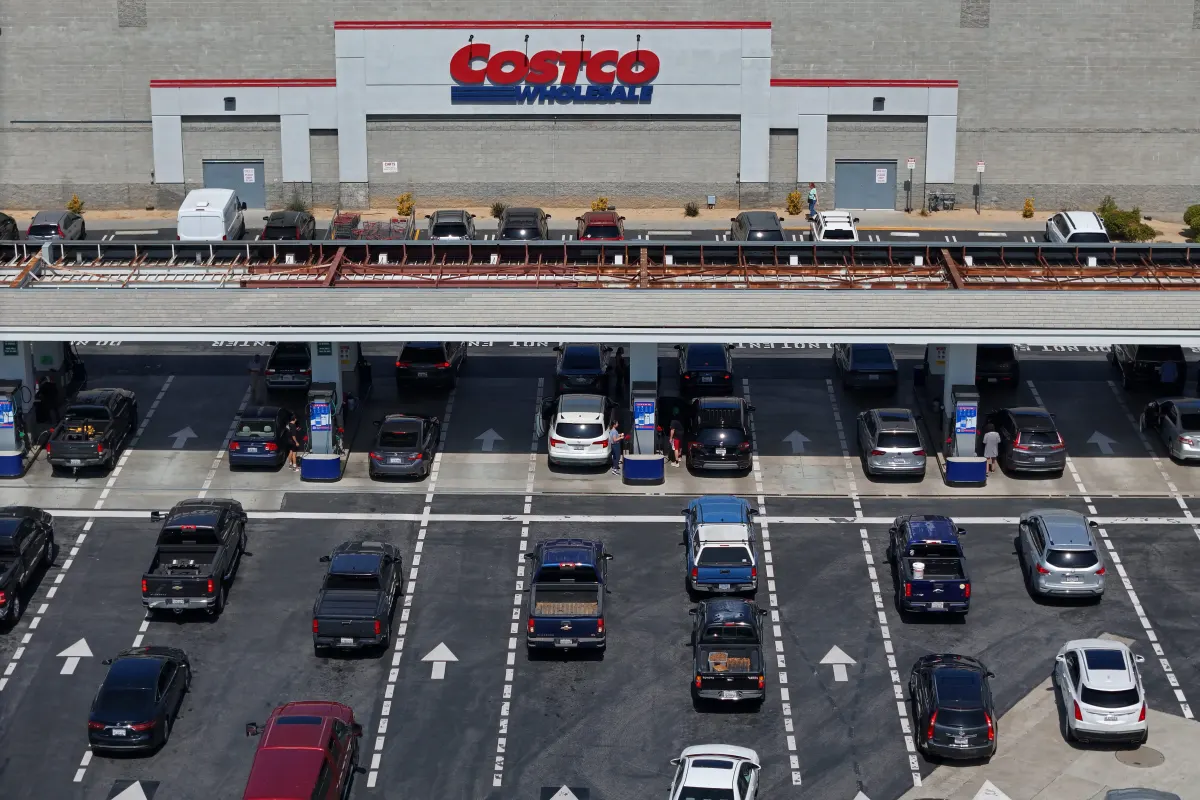
Gã khổng lồ bán lẻ Costco Wholesale vừa công bố kết quả kinh doanh quý 4 vượt dự báo của Phố Wall, tuy nhiên đà tăng trưởng số lượng hội viên chậm lại đã khiến giới phân tích quyết định hạ giá mục tiêu cổ phiếu từ 1.100 USD xuống còn 1.050 USD.
Kết quả kinh doanh quý 4: Lợi nhuận vượt kỳ vọng
Trong quý kết thúc vào tháng 8, tổng doanh thu của Costco tăng 11,1% so với cùng kỳ năm trước lên mức 95,72 tỷ USD, vượt qua mức dự báo 94,86 tỷ USD từ các chuyên gia phân tích của LSEG. Lợi nhuận trên mỗi cổ phiếu (EPS) điều chỉnh trong chu kỳ 16 tuần đạt 6,75 USD, tăng 15% so với năm trước và cao hơn kỳ vọng thị trường.
Đáng chú ý, kết quả EPS vẫn vượt ước tính đồng thuận ngay cả khi loại trừ khoản lợi ích 15 cent từ việc hoàn thuế nhập khẩu sau phán quyết của Tòa án Tối cao Mỹ vào tháng 2. Dù vậy, doanh thu từ phí hội viên đạt 1,85 tỷ USD (tăng 7,3%), thấp hơn một chút so với mức 1,86 tỷ USD mà FactSet ước tính.
Tín hiệu trái chiều từ tệp khách hàng hội viên
Mô hình kinh doanh của Costco phụ thuộc rất lớn vào phí hội viên. Dù tỷ lệ gia hạn hội viên trên toàn cầu cũng như tại khu vực Bắc Mỹ có sự cải thiện nhẹ so với quý trước, tổng lượng hội viên trả phí chỉ đạt 84,1 triệu, tương đương mức tăng 3,8% so với cùng kỳ – tiếp tục xu hướng suy giảm đà tăng trưởng qua các quý gần đây (trước đó là 5,2%, 4,8% và 4,1%).
Điểm tích cực là lượng khách hàng nâng cấp lên hạng thẻ cao cấp (Executive) tăng trưởng tốt, đồng thời Costco đang thu hút thêm nhiều người tiêu dùng trẻ tuổi. Tuy nhiên, nhóm khách hàng trẻ có xu hướng đăng ký trực tuyến nhiều hơn – nhóm thường có tỷ lệ rời bỏ (churn rate) cao hơn khách hàng truyền thống.
Với việc cổ phiếu Costco đã giảm khoảng 18% từ đỉnh tháng 5 (tương tự đà giảm 20% của Walmart) và hệ số định giá P/E đang bị thu hẹp, khuyến nghị được duy trì ở mức Nắm giữ (Hold), đồng thời mức giá mục tiêu được điều chỉnh giảm từ 1.100 USD xuống 1.050 USD/cổ phiếu.
Nhận định và góc nhìn cho nhà đầu tư Việt Nam
Trường hợp của Costco mang lại nhiều bài học giá trị cho các nhà đầu tư tại thị trường chứng khoán Việt Nam:
Thứ nhất, mức định giá cao luôn đi kèm rủi ro điều chỉnh: Khi một cổ phiếu bán lẻ giao dịch ở mức định giá P/E cao hơn nhiều so với bình quân ngành, thị trường sẽ không chấp nhận bất kỳ sự chệch choạc nào trong các chỉ số vận hành cốt lõi. Chỉ một sự giảm tốc nhẹ trong đà tăng trưởng hội viên cũng đủ khiến giá mục tiêu bị hạ xuống.
Thứ hai, mô hình xây dựng lòng trung thành khách hàng là chìa khóa dài hạn: Tại Việt Nam, các chuỗi bán lẻ lớn như WinCommerce (Masan), Bách Hóa Xanh (MWG) hay FPT Shop/Long Châu (FRT) đang nỗ lực gia tăng độ phủ của các chương trình hội viên số. Khả năng giữ chân khách hàng và khai thác giá trị vòng đời (LTV) sẽ là thước đo quyết định biên lợi nhuận bền vững trong bối cảnh người tiêu dùng thắt chặt chi tiêu.